
Guerre de l’espace en 2026 : SpaceX contre Blue Origin, et la place des Européens et des Chinois sur le marché
Jamais l’humanité n’a lancé autant de fusées, et jamais l’écart entre les acteurs n’a été aussi net. Au premier semestre 2026, SpaceX a réalisé 78 lancements et placé 1 041 tonnes en orbite (SpaceX, 2026), pendant que son rival américain Blue Origin perdait son unique pas de tir dans une explosion au sol. En face, la Chine a signé 93 tirs orbitaux en 2025 et en vise plus de 140 cette année (GCAT, 2026), quand l’Europe compte ses vols d’Ariane 6 sur les doigts d’une main. Voici l’état des forces, acteur par acteur, les chiffres qui comptent et ce que cette guerre des orbites change pour une entreprise française.
À retenir d’emblée : La guerre de l’espace 2026 a un vainqueur provisoire, SpaceX, avec 78 lancements au premier semestre et Starship en orbite depuis le 28 septembre. Blue Origin est clouée au sol après l’explosion de son pas de tir, l’Europe plafonne à quatre vols d’Ariane 6 et la Chine vise plus de 140 lancements dans l’année.
Temps de lecture : 13 min
Mis à jour le 19 octobre 2026
Qui gagne la guerre de l’espace en octobre 2026 ?
La guerre de l’espace en 2026 oppose un leader écrasant, SpaceX, 78 lancements au premier semestre, à un Blue Origin cloué au sol depuis l’explosion de son pas de tir en mai, pendant que la Chine vise plus de 140 lancements dans l’année et que l’Europe plafonne à une poignée de vols d’Ariane 6. Le tableau des forces tient en quatre lignes, et un seul acteur y joue dans sa propre catégorie.
| Acteur | Fait marquant 2026 | Point faible |
|---|---|---|
| SpaceX (États-Unis) | 78 lancements au premier semestre, Starship en orbite le 28 septembre | Concentration extrême du marché sur un seul fournisseur |
| Blue Origin (États-Unis) | Premier atterrissage de booster New Glenn en novembre 2025 | Pas de tir détruit le 28 mai, reconstruction estimée à plus d’un an |
| Europe (Ariane 6) | Quatre tirs réussis, contrats Amazon Leo et Eutelsat signés | Cadence faible, aucun lanceur réutilisable en service |
| Chine | 93 lancements en 2025, premier booster récupéré puis réutilisé | Masse orbitale et réutilisation encore loin de SpaceX |
Un marché à deux étages
Le premier étage de la compétition est commercial : qui lance le plus, le moins cher, le plus souvent. SpaceX y a construit un quasi-monopole de fait sur le marché occidental, au point que ses propres concurrents, Amazon Leo en tête, achètent des vols chez elle faute d’alternative disponible. Le second étage est stratégique : qui contrôle les constellations, les données et l’accès autonome à l’orbite. C’est là que l’Europe et la Chine jouent leur partie.
Le juge de paix : la masse orbitale et la réutilisation
Compter les fusées ne suffit pas. La mesure qui classe vraiment les acteurs combine la masse placée en orbite, 1 041 tonnes pour SpaceX au premier semestre (SpaceX, 2026), et la capacité à faire revoler les étages : environ 400 récupérations de boosters au compteur de SpaceX à avril 2026, contre les tout premiers exemplaires récupérés côté chinois et aucun en Europe (GCAT, 2026). La réutilisation fait le prix, et le prix fait le marché.
Pourquoi SpaceX écrase-t-elle la concurrence ?
Trois chiffres de 2026 résument la domination : 78 lancements au premier semestre, 12 millions d’abonnés Starlink au 30 juin, deux fois plus qu’un an plus tôt, et 7,8 milliards de dollars de chiffre d’affaires trimestriel en hausse de 92 % (SpaceX, résultats du deuxième trimestre 2026). L’entreprise, fusionnée avec xAI et cotée depuis juin, pèse environ 2 200 milliards de dollars en Bourse (Bloomberg, octobre 2026) ; son parcours est détaillé dans notre bilan des sociétés d’Elon Musk.
Starship change la nature du jeu
Le 28 septembre 2026, au quatorzième vol d’essai, Starship a atteint l’orbite pour la première fois et déployé 26 satellites Starlink V3, sa première charge utile opérationnelle ; le lanceur peut en emporter jusqu’à 60 par vol, environ vingt fois la capacité d’un Falcon 9 sur ce type de satellites (SpaceX, septembre 2026). Si la cadence suit, le coût du kilo en orbite baisse encore d’un cran, et l’écart avec le reste du monde se creuse au moment même où les autres commencent à rattraper le Falcon 9.
La machine à cash s’appelle Starlink
La connectivité a dégagé 4,3 milliards de dollars de revenus et 1,7 milliard de résultat d’exploitation au deuxième trimestre, pendant que les lancements pour tiers n’en rapportaient que 962 millions (SpaceX, 2026). Autrement dit, le lanceur n’est plus le produit : il est l’outil logistique d’un opérateur télécoms spatial qui finance lui-même sa flotte. C’est ce modèle intégré que tous les challengers tentent désormais de copier.
Cette intégration verticale a une conséquence directe pour les clients : SpaceX n’a plus besoin de vendre des lancements pour vivre, et peut donc fixer ses prix pour occuper le terrain plutôt que pour couvrir ses coûts. Les acheteurs de vols, agences, opérateurs et constellations rivales, se retrouvent à financer l’outil industriel de leur principal concurrent. Rien n’illustre mieux l’asymétrie du marché en 2026, et rien n’explique mieux l’urgence des alternatives européenne et chinoise.
Blue Origin peut-elle encore rivaliser ?
Le rival désigné de SpaceX a vécu dix-huit mois en montagnes russes. Succès orbital au premier vol de New Glenn en janvier 2025, premier atterrissage de booster réussi au deuxième vol en novembre 2025 avec la mission ESCAPADE de la NASA, puis premier vol d’un booster réutilisé en avril 2026 (Blue Origin, 2026). Sur le papier, la société de Jeff Bezos avait rejoint le club très fermé de la réutilisation.
L’explosion du 28 mai a tout gelé
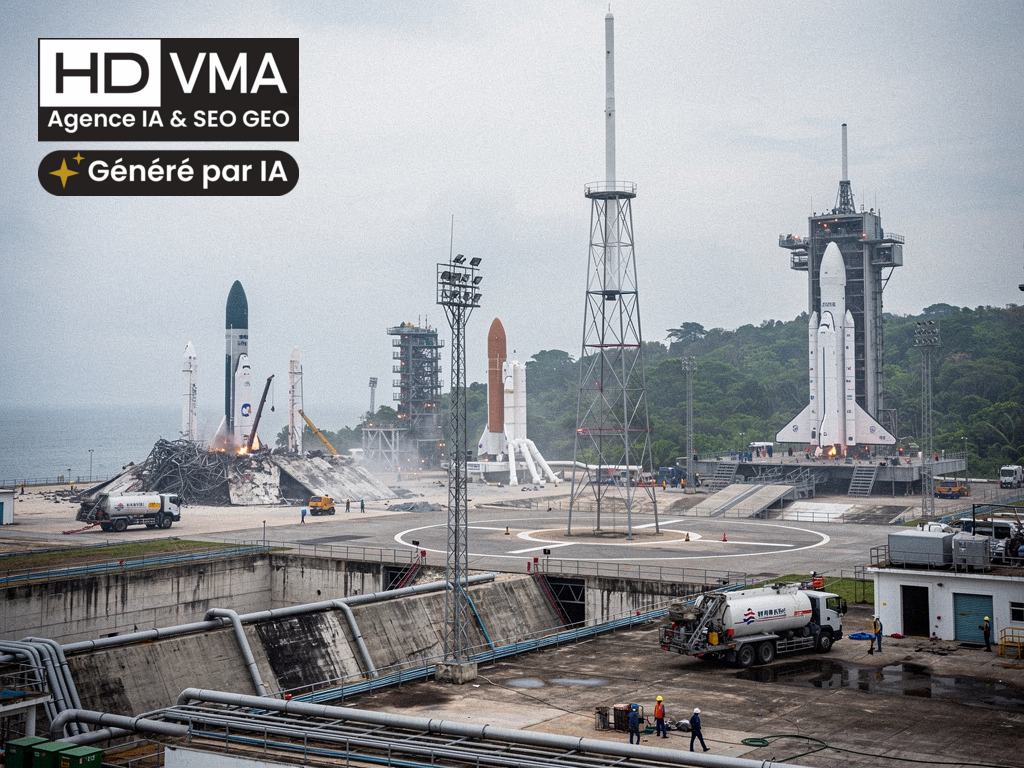
La réalité de 2026 est plus dure. Le vol NG-3 d’avril a certes récupéré son booster, mais a laissé son satellite sur une orbite trop basse, déclenchant une enquête du régulateur aérien américain, close le 22 mai. Six jours plus tard, un booster et un étage supérieur ont explosé lors d’un essai de tir statique, détruisant une partie de LC-36, l’unique pas de tir du lanceur ; sa reconstruction est estimée à plus d’un an et toutes les missions sont repassées à une date indéterminée (Blue Origin, 2026).
Un carnet de commandes intact, un goulot d’étranglement béant
Le paradoxe de Blue Origin est là : la demande existe, l’offre est au sol. Amazon prévoit 24 lancements de sa constellation Leo sur New Glenn, la NASA attend les atterrisseurs lunaires Blue Moon, et sept missions de sécurité nationale américaine sont projetées (Blue Origin, 2026). Mais un programme spatial avec un seul pas de tir reste un système à point unique de défaillance, et le 28 mai l’a démontré au prix fort. La fenêtre 2026-2027 que l’entreprise voulait décisive se referme pendant que SpaceX enchaîne les vols.
Pour appliquer chez vous : gouverner l’IA dans la durée : ROI et conformité.
Où en sont les Européens avec Ariane 6 ?
L’Europe a retrouvé un accès autonome à l’orbite, pas encore une cadence. Ariane 6 a réussi quatre tirs depuis janvier 2026, sur un objectif initial de sept à huit que l’année pourrait ramener à six : une anomalie de turbopompe détectée en août lors de contrôles réguliers impose des vérifications, et des tirs pourraient glisser vers 2027 (La Tribune, septembre 2026).
Des clients qui reviennent, un rythme qui reste à prouver
Le signal positif est commercial : dix contrats supplémentaires ont été signés lors du sommet spatial de Paris, dont six lancements pour la constellation Amazon Leo et deux pour Eutelsat, et Arianespace vise un rythme de croisière de neuf à dix tirs par an dès 2027 (La Tribune, septembre 2026). Même SpaceX ne peut pas absorber toute la demande mondiale, et chaque client cherche un second fournisseur crédible : c’est exactement la place qu’Ariane 6 peut tenir.
En pratique
Si votre activité dépend d’un service satellite, demandez à votre fournisseur sur quel lanceur et quelle constellation il repose : la réponse mesure votre exposition réelle à cette guerre. Un contrat qui prévoit un repli vers un second opérateur, européen ou américain, vaut mieux qu’une remise de dix pour cent chez un fournisseur unique.
Le vrai retard est la réutilisation
Aucun lanceur européen réutilisable n’est en service, et le premier étage récupérable maison reste au stade des démonstrateurs et des mini-lanceurs en développement. Pendant que SpaceX fait revoler ses boosters par centaines et que la Chine vient de réussir ses premières récupérations, l’Europe paie chaque vol au prix du matériel neuf. La bataille des années 2027-2030 se jouera sur ce point précis, bien plus que sur le nombre de tirs de l’année en cours.
L’autre chantier européen est la connectivité souveraine : le programme IRIS2, la future constellation sécurisée de l’Union européenne confiée à un consortium mené par Eutelsat, SES et Hispasat, doit offrir aux États et aux entreprises du continent une alternative à Starlink au tournant de la décennie. Son calendrier et son financement restent scrutés, mais il fixe le cap : ne pas dépendre d’un opérateur unique, américain ou chinois, pour les communications critiques. Les quatre tirs d’Ariane 6 de 2026 se lisent aussi à cette lumière, comme la condition d’accès de ce projet à l’orbite.
La Chine est-elle en train de doubler tout le monde ?
En volume, la Chine est déjà le deuxième acteur mondial et le seul dont la trajectoire ressemble à celle de SpaceX. Le pays a réalisé 93 lancements orbitaux en 2025 avec un taux de réussite de 96 %, en vise plus de 140 en 2026, et comptait fin mars 34 tirs réussis contre 29 pour l’ensemble des États-Unis (GCAT, 2026).
| Acteur | Lancements 2025 | 2026, constaté ou visé |
|---|---|---|
| SpaceX | 165 (record annuel) | 78 lancements au seul premier semestre |
| Chine (tous acteurs) | 93 tirs orbitaux | Objectif au-delà de 140, 34 réussis fin mars |
| Europe (Ariane 6) | Montée en cadence initiale | 4 tirs réussis, objectif ramené vers 6 |
| Blue Origin (New Glenn) | 2 vols (NG-1 et NG-2) | 1 vol en avril, puis immobilisation au sol |
La réutilisation chinoise vient de naître
Le 22 décembre 2025, le Zhuque-3 de LandSpace a atteint l’orbite et récupéré son premier étage en mer, une première chinoise, et ce booster a depuis volé une seconde fois (GCAT, 2026). La fusée d’État Longue Marche 12A a elle aussi récupéré un étage le 1er mars 2026. Les volumes restent symboliques face aux quelque 400 récupérations de SpaceX, mais le verrou technologique a sauté, et l’industrie chinoise a démontré sa capacité à transformer un prototype en série.
La newsletter HDVMA
Recevez 1 fois par semaine les articles IA, SEO & GEO de HDVMA
Un email par semaine maximum · Désinscription en un clic
Le plus frappant est la structure de cet effort : il ne repose pas sur un champion unique mais sur une écurie entière, entreprises d’État et jeunes pousses privées en concurrence ouverte, de LandSpace à Space Pioneer, chacune avec son lanceur récupérable en développement. Là où les États-Unis dépendent largement d’un seul acteur et l’Europe d’un seul programme, la Chine multiplie les tentatives et accepte les échecs intermédiaires, la méthode même qui a fait gagner SpaceX dix ans plus tôt.
Guowang et Qianfan, les anti-Starlink
La réponse chinoise à Starlink porte deux noms : Guowang, la constellation d’État, et Qianfan, portée par Shanghai. Chacune vise environ 13 000 satellites selon les dossiers déposés, pour environ 400 engins en orbite fin 2025, dont quelque 350 pour Qianfan (GCAT, 2026). Le retard commercial est réel face aux 12 millions d’abonnés Starlink, mais l’objectif n’est pas seulement le marché : c’est l’indépendance de connectivité de la Chine et de ses partenaires, sur le modèle de ce que l’Europe prépare avec IRIS2.
Tirez votre plan de cette guerre des orbites
Traitez l’espace comme n’importe quelle dépendance critique de votre entreprise : identifiez ce que vous consommez déjà, mesurez le risque fournisseur et écrivez la réversibilité dans vos contrats. Trois gestes concrets suffisent pour transformer ce dossier en décisions.
Cartographiez vos dépendances spatiales
Listez les services spatiaux présents dans vos opérations, souvent sans que personne ne les ait achetés comme tels : positionnement GPS ou Galileo dans les flottes et les horodatages, connectivité satellite des sites isolés ou des bateaux, imagerie pour l’agriculture, le BTP ou l’assurance. Notez pour chacun le fournisseur, le contrat et l’alternative disponible.
En pratique
Pour un site mal desservi, testez l’internet par satellite en liaison de secours avant d’en faire un lien principal : un mois d’essai, mesure des débits réels aux heures pleines, et bascule automatique documentée. Comparez systématiquement deux offres, par exemple Starlink et une solution via Eutelsat, et gardez la sortie contractuelle à moins de trois mois.
Jugez les promesses à la production, pas aux annonces
Cette guerre fournit la meilleure grille d’évaluation qui soit : Blue Origin avait le carnet de commandes, le soutien d’Amazon et un booster récupéré, et un seul essai raté au sol a gelé tout le programme. À l’inverse, SpaceX a gagné en acceptant d’exploser des prototypes pendant des années jusqu’à la série. Appliquée à vos projets d’IA ou d’infrastructure, la leçon est identique : seule la mise en production répétée prouve un système, environ 95 % des projets d’IA n’y arrivant jamais (MIT NANDA, 2025).
Notre lecture
Grille maison, à prendre comme un cadre et non comme une mesure : le classement qui comptera en 2030 ne sera ni le nombre de fusées ni les valorisations, mais le coût du kilo en orbite et le taux de réutilisation. Sur ces deux axes, SpaceX possède trois à cinq ans d’avance, la Chine vient de franchir le seuil d’entrée, l’Europe n’a pas encore pris le départ et Blue Origin a perdu une année sur un point unique de défaillance. Pour une PME française, la conséquence pratique est simple : profiter des prix du leader sans s’y enchaîner, et surveiller l’arrivée des alternatives chinoise et européenne comme on surveille un second fournisseur stratégique.
À retenir
- SpaceX : 78 lancements et 1 041 tonnes en orbite au premier semestre 2026, Starship en orbite le 28 septembre.
- Blue Origin : premier booster récupéré en novembre 2025, mais pas de tir détruit le 28 mai 2026, plus d’un an de reconstruction.
- Europe : 4 tirs d’Ariane 6 en 2026, objectif ramené vers 6, cap sur 9 à 10 vols par an dès 2027.
- Chine : 93 lancements en 2025, plus de 140 visés en 2026, premier booster récupéré puis réutilisé fin 2025.
Méthodologie
Cet article s’appuie sur les données publiées par KeepTrack à partir du catalogue GCAT, Génération NT relayant La Tribune, et Futura Sciences, consultées en octobre 2026, ainsi que sur les résultats trimestriels publiés par SpaceX et les communications de Blue Origin et d’Arianespace. Les chiffres correspondent aux données en vigueur au moment de la rédaction.
À explorer aussi
FAQ : la guerre de l’espace en questions
Qui gagne la guerre de l’espace en 2026 ?
La guerre de l’espace en 2026 oppose un leader écrasant, SpaceX, 78 lancements au premier semestre, à un Blue Origin cloué au sol depuis l’explosion de son pas de tir en mai, pendant que la Chine vise plus de 140 lancements dans l’année et que l’Europe plafonne à une poignée de vols d’Ariane 6. Le rapport de force se lit dans la masse mise en orbite : 1 041 tonnes placées par SpaceX au premier semestre, hors de portée de tous ses rivaux réunis (SpaceX, 2026).
Pourquoi Blue Origin est-elle clouée au sol ?
Le 28 mai 2026, un booster New Glenn et un étage supérieur ont explosé lors d’un essai de tir statique, endommageant lourdement LC-36, l’unique pas de tir du lanceur à Cape Canaveral ; sa reconstruction est estimée à plus d’un an (Blue Origin, 2026). L’accident suit l’échec orbital du vol NG-3 d’avril, malgré un premier atterrissage de booster réussi en novembre 2025. Toutes les dates de lancement sont repassées à déterminer.
Combien de vols Ariane 6 en 2026 ?
Quatre tirs réussis depuis janvier, sur un objectif initial de sept à huit qui pourrait être ramené à six : une anomalie de turbopompe détectée en août lors de contrôles réguliers impose des vérifications, et les tirs restants pourraient glisser vers 2027 (La Tribune, septembre 2026). Arianespace vise ensuite un rythme de neuf à dix tirs par an dès 2027, porté notamment par six lancements vendus à Amazon Leo et deux à Eutelsat.
La Chine peut-elle dépasser SpaceX ?
En nombre de lancements, la trajectoire est crédible : 93 tirs orbitaux en 2025, un objectif au-delà de 140 en 2026, et 34 tirs réussis fin mars contre 29 pour l’ensemble des États-Unis (GCAT, 2026). En masse orbitale et en réutilisation, l’écart reste énorme : environ 400 récupérations de boosters pour SpaceX à avril 2026, contre les tout premiers vols récupérés côté chinois, et aucun équivalent de Starship en service.
Que sont Guowang et Qianfan ?
Ce sont les deux méga-constellations internet chinoises, réponses directes à Starlink. Chacune vise environ 13 000 satellites selon les dossiers déposés, pour un total d’environ 400 engins en orbite fin 2025, dont quelque 350 pour Qianfan (GCAT, 2026). Le déploiement s’accélère depuis fin 2025, mais Starlink aligne déjà plus de 10 000 satellites actifs et 12 millions d’abonnés payants, une avance commerciale de plusieurs années.
Starship est-il enfin opérationnel ?
Le cap a été franchi le 28 septembre 2026 : au quatorzième vol, Starship a atteint l’orbite pour la première fois et déployé 26 satellites Starlink V3, sa première charge utile commerciale (SpaceX, septembre 2026). Le lanceur peut en emporter jusqu’à 60 par vol. Le bilan reste celui d’un programme d’essais, 9 succès sur 14 vols, mais la bascule vers l’exploitation régulière est engagée.
Pourquoi cette guerre concerne-t-elle une entreprise française ?
Parce qu’elle fixe le prix et la disponibilité de services que les PME consomment déjà : internet par satellite pour les sites isolés, positionnement, imagerie, et demain la connectivité directe des téléphones. Un marché dominé par un seul acteur crée un risque de dépendance tarifaire ; l’arrivée des constellations chinoises et du programme européen IRIS2 redonnera du choix, à condition d’écrire dès maintenant des contrats réversibles.
|
Eric Christophe, dirigeant HDVMA Expert SEO et automatisation IA. Accompagne PME et ETI françaises dans leur stratégie de visibilité Google et IA. Cas phare : BoatCible, +320 % de trafic organique en 5 mois, cité par ChatGPT et Perplexity. LinkedIn |
Audit IA gratuit en 48 h
Prendre contact
Parler à Eric
Que cherchez-vous ?432 articles · 12 domaines · réponse en quelques secondes
Réponses construites uniquement sur nos articles publiés.
Eric ChristopheFondateur · il répond lui-même☏ 06 25 34 34 25◷ Prendre RDV
Les domaines
Explorez par sujet
IA générative & LLML'IA générative et les grands modèles de langage (LLM) transforment la130Outils & agents IALes outils et agents IA permettent d'automatiser des tâches complexes et81Écosystème ClaudeL'écosystème Claude d'Anthropic est devenu la boîte à outils de référence53GEO & SEO techniqueLe GEO (Generative Engine Optimization) et le SEO technique déterminent votre38Actualité & société IAL'IA transforme l'économie, le droit et la société. Cette rubrique décrypte37IA locale & hardwareFaire tourner l'IA en local , sur un mini-PC, une station26Forward Deployed EngineerLe Forward Deployed Engineer (FDE), ou ingénieur déployé chez le client,26Robots & IA physiqueLes robots humanoïdes et l'IA physique passent du laboratoire au monde18Juridique & IAL'IA s'invite dans le droit : rédaction de conclusions, recherche de8Commerce IA & e-commerceLe commerce IA réinvente la vente en ligne : fiches produits7Marketing IALe marketing IA transforme l'acquisition : stratégie de contenu, génération de4Création de site & devCréer un site web et développer avec l'IA n'a jamais été4
Autres articles sur l'Intelligence artificielle
La newsletter HDVMA
Recevez 1 fois par semaine les articles IA, SEO & GEO de HDVMA
Un email par semaine maximum · Désinscription en un clic